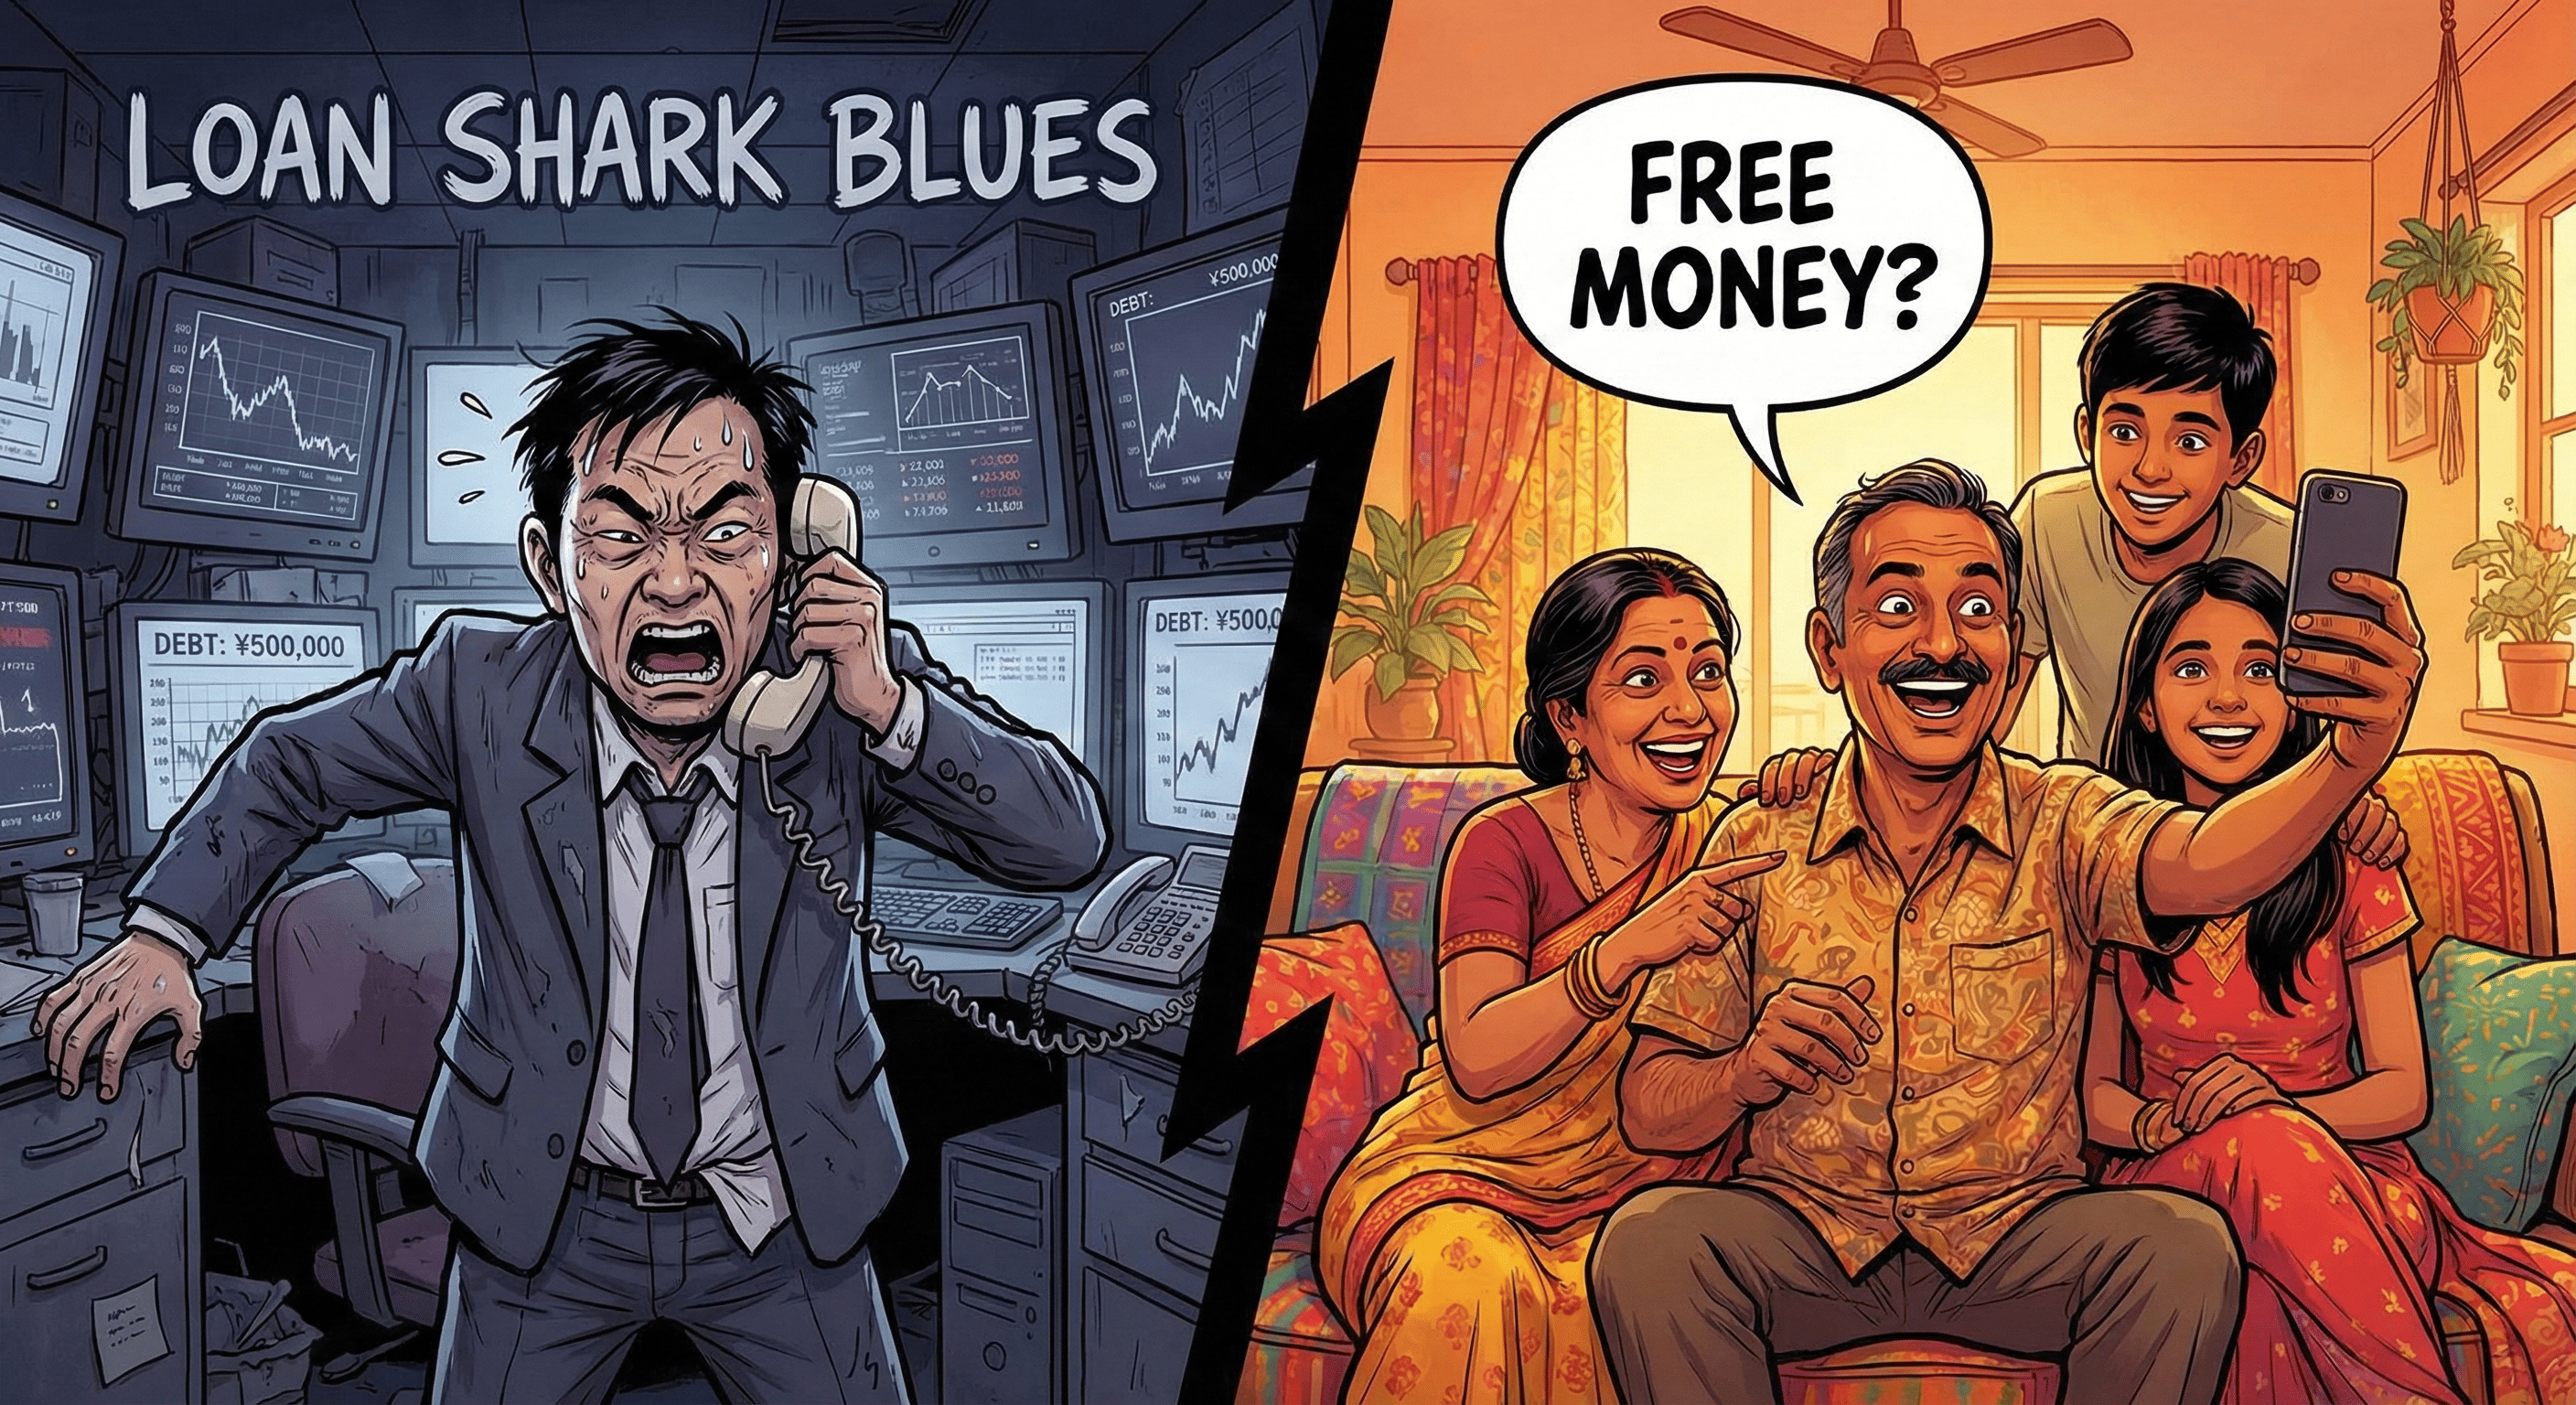
中國高利貸出海翻車:印度借款人教你什麼叫「借了就跑」
討債集團撥通借款人親友的電話,準備進行人格毀滅式討債。 沒想到電話那頭不但不害怕,反而興奮地問了一句: 「原來借這錢真的不用還?那我也要去借一筆!」
你各位知道嗎?有一件事真的離譜到我看完差點笑出聲
一群在中國做「網貸」做得風生水起、專門靠高利息跟催收把人逼到崩潰的平台,2019 之後在國內被監管打到受不了,於是他們想了一個很合理、也很危險的念頭:「國內不好賺了,那就出海去賺。」
然後他們選的地方是哪裡?
印度。
他們心裡想的是:印度十幾億人口,智慧型手機快速普及,很多人沒有信用卡、沒有正規金融服務,這不就像十年前的中國嗎?
簡單講:一片藍海,滿地都是「看起來很好收割的韭菜」。
結果你猜怎樣?
他們衝進去之後,沒有收割到韭菜。
反而被印度人「反向收割」。
而且收割得非常乾淨、非常有禮貌,甚至讓你懷疑他們是不是把網貸平台,當成某種全民補助。
開場超順:成本超低、利息超高,平台以為自己要起飛
這些平台一到印度,第一個感覺是:哇,太舒服了。
他們發現獲客成本便宜到誇張,比在中國便宜很多倍。
而且更刺激的是利息:有的平台年化利率高到離譜,完全就是高利貸等級。
所以他們每天放款放到像在撒錢一樣,心裡想的是:「這一波,我們要財富自由了。」
還款日到了:一半的人「人間蒸發」,平台直接傻眼
重點來了。
第一個還款日一到,平台一算帳,假設 100 個人借錢,裡面大概有 50 個人直接消失。
你打電話?打不通。
你發訊息?沒回。
你去找人?找不到。
最狠的是:錢一到帳,有些人立刻把 App 刪掉。
然後換 SIM 卡、換號碼、整個人就像被地球吞掉一樣。
平台想說沒關係,我們有「祖傳催收術」。
中國催收那套搬去印度,結果變成喜劇
他們開始照流程走:
- 發催收訊息 → 借款人說「我看不懂字」
- 寄正式通知 → 對方直接丟垃圾桶
- 上門拜訪 → 差點被整個村莊圍起來「教育」
- 更好笑的是,他們還想用「信用」威脅。
- 結果發現印度有信用分數的人比例很低,很多人根本不在乎你那套。
但真正的高潮是這個。
在中國,平台最愛用一招:把欠債資訊丟給親友、同事、通訊錄,靠社會壓力逼你還錢。
他們在印度也照做。
結果呢?
被聯絡到的親友不是幫忙施壓,反而覺得:
「欸?原來借錢可以這樣玩?」
「那我也去借一筆看看。」
你知道這有多恐怖嗎?
本來是催收。
最後變成免費幫平台拉新。
不還錢變成「全民運動」,甚至有人開班授課
事情到這裡已經夠荒謬了。
但還沒完。
後來在印度出現一種很神奇的現象:不還網貸,變成一種集體行為。
有人組「賴帳群組」,教大家怎麼:
- 同時跟很多平台借錢
- 錢到帳立刻刪 App
- 迅速換號碼
- 甚至反過來檢舉平台
- 等於形成一條「賴帳產業鏈」。
你想像一下:平台原本以為自己是獵人,拿著風控模型、大數據、通訊錄,要把人抓出來。
結果對方根本不跟你玩規則。
因為他們的玩法只有一句話:「借到就是賺到。」
平台更崩潰的第二刀:印度監管開始收緊
你以為只是借款人難搞?
沒有,後面還來一刀。
印度後來推出更嚴格的規定,像是:
- 必須更清楚揭露費用與收費結構
- 利率被限制到更合理的範圍
- 個資保護更嚴,資料可能要求本地儲存
- 若非法蒐集通訊錄、聯絡人,可能面臨重罰
簡單講:
- 你本來就已經壞帳爆炸了,
- 現在你連「高利差」跟「催收手段」也被綁住。
那你這個模式還剩什麼?
只剩一句話:「撒出去的錢,收不回來。」
他們以為出海是去收割,結果自己變提款機
所以最後很多平台只能撤退、倒閉,或者灰頭土臉地離開市場。
而整個故事最好笑的地方在於,這些平台在中國的時候,常常靠高壓催收、恐嚇、羞辱、曝光個資,把借款人逼到人生崩潰。
但到了印度同一套手段不但沒用,還被當成「宣傳」。
甚至有人接到電話,還很認真地問一句:「什麼錢?你不是送我的嗎?」
你聽到這句話,真的會有一種感覺:這不是商業模式被打敗。是他們終於遇到一個,不吃你那套的人。
這不是印度多厲害,是你把「套路」當成「能力」
這故事告訴你一件事:很多人以為自己很強,其實只是剛好在一個能讓他強的環境。
環境一換,套路就失效。
最後你才發現,他以為自己是獵人,但其實只是靠地形優勢。
一離開熟悉的地形,馬上變成迷路的羊。
訂閱者專屬
請輸入您的訂閱 Email 登入使用。
還沒有留言,歡迎搶先發表您的想法或提問!